Domain kunstgeschichtler.de kaufen?
Wir ziehen mit dem Projekt
kunstgeschichtler.de um.
Sind Sie am Kauf der Domain
kunstgeschichtler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunstgeschichtler.de kaufen?
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **


Ähnliche Suchbegriffe für Fehlbetrag
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
Zu Fehlbetrag und Überschuß im zentralen Staatshaushalt, Taschenbuch von Helmut Reichel, Duncker & Humblot, 978-3-428-03236-5Zu Fehlbetrag Und Überschuß Im Zentralen Staatshaushalt, Taschenbuch Von Helmut Reichel, Duncker & Humblot, 978-3-428-03236-5, Seitenanzahl: 20644,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeuffer, Barbara: Abitur-Wissen Kunst 1. Grundwissen Malerei, Plastik, Architektur für G8Abitur-Wissen Kunst 1. Grundwissen Malerei, Plastik, Architektur für G8 , Abitur-Wissen Kunst - Malerei, Plastik und Architektur Bestens geeignet zur Vorbereitung auf Klausuren in der Oberstufe und das Abitur: Dieser Band bietet einen gründlichen und fundierten Überblick über die Kunst-Entwicklung in den letzten 200 Jahren und kann sowohl unterrichtsbegleitend als auch gezielt zur Abiturvorbereitung eingesetzt werden. Ein Rückblick stellt den kunsthistorischen Zusammenhang her. Damit wird die Kunst des 20. Jahrhunderts, die den Schwerpunkt des Buches bildet, in den historischen Kontext eingebunden. Neben der Vermittlung von Faktenwissen werden Entwicklungsverläufe aufgezeigt und in den zeit- und geisteswissenschaftlichen Zusammenhang eingebettet. In den Exkursen werden im Kontext des jeweiligen Kapitels wichtige Themen wie etwa die Entwicklung der Landschaftsmalerei, die Fotografie im 19. Jahrhundert oder die Aktmalerei knapp und übersichtlich dargestellt. Zahlreiche Bildbeschreibungen lenken den Blick auf das einzelne Kunstwerk und geben einen Anstoß zum „aktiven" Sehen. Abbildungen gewährleisten die Veranschaulichung des Textes und trainieren das optische Gedächtnis. Farbversionen einiger Werke stehen zum Download zur Verfügung. Behandelte Kunstrichtungen: Frühchristliche Kunst bis zum Rokoko Klassizismus, Vorromantik und Romantik Realismus und Ideenmalerei Impressionismus, Symbolismus und Jugendstil Klassische Moderne, Dadaismus, Surrealismus Pittura Metafisica Konstruktivismus, Suprematismus Das Bauhaus, Neue Sachlichkeit Postmoderne und Dekonstruktivismus , Kühlventilatoren > Kühlerkomponenten , Auflage: Nachdruck der Auflage von 2009, Erscheinungsjahr: 201202, Produktform: Kartoniert, Titel der Reihe: STARK-Verlag - Abitur- und Prüfungswissen##, Autoren: Pfeuffer, Barbara, Auflage/Ausgabe: Nachdruck der Auflage von 2009, Seitenzahl/Blattzahl: 304, Abbildungen: Mit Abb., Keyword: Abituraufgaben; Abiturprüfung; Abiturstoff; Abiturvorbereitung; Allgemeine Hochschulreife; Basiswissen; Berufliche Oberschule; Berufliches Gymnasium; BOS; Erklärung; Erläuterung; Fachabitur; Facharbeit; Facharbeit schreiben; FOS; Gesamtschule; Grundkurs; Grundwissen; Gymnasium; Klausur; Kompendium; Lehrplan plus; Leistungskurs; Lernen; Lernhilfe; Nachhilfe; Nachschlagen; Oberstufe; Präsentation; Prüfung; Prüfungsaufgaben; Prüfungsinhalt; Prüfungsstoff; Prüfungsvorbereitung; Referat; Sek II; Sekundarstufe 2; Überblick; Verständnis; Verstehen; Vortrag halten; wiederholen; Wiederholung; Zusammenfassung; Zusammenhänge, Fachschema: Kunstunterricht / Lernhilfe, Abiturwissen~Design~Kunsterziehung~Kunstunterricht~Farbfotografie~Fotografie~Photo~Photographie~Gebrauchsgrafik~Grafik / Gebrauchsgrafik~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Bildungsmedien Fächer: Kunst, Bildende Kunst, Fachkategorie: Unterricht und Didaktik: Lehrbücher~Kunstformen~Kunst: Themen und Techniken~Fotografie~Industriedesign, Produktdesign, Werbegrafik~Architektur, Region: Deutschland, Bildungszweck: für das Studium zu Hause, Privatunterricht~für die Sekundarstufe II~Lehrbuch, Skript~Prüfungstrainingsmaterial~Für die Gesamtschule~Für das Gymnasium~Für das berufliche Gymnasium~Für das berufliche Oberstufengymnasium, Thema: Optimieren, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Lernhilfen/Abiturwissen, Fachkategorie: Unterricht und Didaktik: Kunst und Design, Thema: Verstehen, Schulform: ABI GES GYM, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Länge: 229, Breite: 164, Höhe: 18, Gewicht: 487, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarstufe II, Gesamtschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 37714325,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
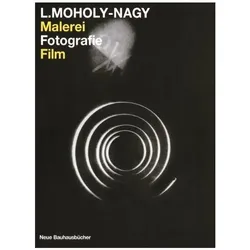
Malerei, Fotografie, Film, Sachbücher von Laszlo Moholy-NagyDas Buch "Malerei, Fotografie, Film" von Laszlo Moholy-Nagy ist ein bedeutendes Werk der Avantgarde, das die Entwicklung der modernen Kunst massgeblich beeinflusst hat. In diesem Faksimile wird Moholy-Nagys innovative Herangehensweise an die Kunst dokumentiert, die um 1925 begann, als er die traditionelle Malerei hinter sich liess und sich dem "Zeichnen mit Licht" zuwandte. Er experimentierte mit neuen fotografischen Techniken und stellte die konventionelle Perspektive in Frage. Moholy-Nagy träumte von Apparaten, die die Welt aus verschiedenen Blickwinkeln erfassen können, und seine Visionen sind in vielen seiner Fotografien und Kunstwerke erkennbar. Dieses Buch ist nicht nur eine Hommage an einen der einflussreichsten Künstler des 20. Jahrhunderts, sondern auch ein wertvoller Beitrag zur Diskussion über die Rolle der Technik in der Kunst.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **
Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
Duncker & Humblot Zu Fehlbetrag und Überschuss im zentralen Staatshaushalt (Deutsch, Softcover, Helmut Reichel) (55343914)Duncker & Humblot Zu Fehlbetrag und Überschuss im zentralen Staatshaushalt (Deutsch, Softcover, Helmut Reichel) (55343914)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Michelangelo. Das vollständige Werk. Malerei, Skulptur, Architektur, Fachbücher von Frank Zöllner, Christof ThoenesDas Buch "Michelangelo. Das vollständige Werk" bietet eine umfassende und detaillierte Betrachtung des Lebens und Schaffens des italienischen Künstlers Michelangelo Buonarroti. Es beleuchtet seine bedeutendsten Werke, darunter die berühmte Pietà und den David, und zeigt, wie diese Meisterwerke die Kunstgeschichte geprägt haben. Mit einem besonderen Fokus auf die monumentalen Fresken der Sixtinischen Kapelle werden die Gemälde, Skulpturen und architektonischen Leistungen Michelangelos in beeindruckenden ganzseitigen Reproduktionen und Ausschnittvergrösserungen präsentiert. Der begleitende Essay gibt Einblicke in das Leben des Künstlers, der als „göttlicher“ Souverän der Kunst gilt und das Verständnis der Rolle des Künstlers in der Gesellschaft revolutionierte. Dieses Fachbuch ist eine wertvolle Ressource für Kunstliebhaber und bietet eine tiefgehende Analyse der Werke eines der grössten Künstler der Geschichte.66,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zu Fehlbetrag und Überschuß im zentralen Staatshaushalt, Taschenbuch von Helmut Reichel, Duncker & Humblot, 978-3-428-03236-5Zu Fehlbetrag Und Überschuß Im Zentralen Staatshaushalt, Taschenbuch Von Helmut Reichel, Duncker & Humblot, 978-3-428-03236-5, Seitenanzahl: 20644,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeuffer, Barbara: Abitur-Wissen Kunst 1. Grundwissen Malerei, Plastik, Architektur für G8Abitur-Wissen Kunst 1. Grundwissen Malerei, Plastik, Architektur für G8 , Abitur-Wissen Kunst - Malerei, Plastik und Architektur Bestens geeignet zur Vorbereitung auf Klausuren in der Oberstufe und das Abitur: Dieser Band bietet einen gründlichen und fundierten Überblick über die Kunst-Entwicklung in den letzten 200 Jahren und kann sowohl unterrichtsbegleitend als auch gezielt zur Abiturvorbereitung eingesetzt werden. Ein Rückblick stellt den kunsthistorischen Zusammenhang her. Damit wird die Kunst des 20. Jahrhunderts, die den Schwerpunkt des Buches bildet, in den historischen Kontext eingebunden. Neben der Vermittlung von Faktenwissen werden Entwicklungsverläufe aufgezeigt und in den zeit- und geisteswissenschaftlichen Zusammenhang eingebettet. In den Exkursen werden im Kontext des jeweiligen Kapitels wichtige Themen wie etwa die Entwicklung der Landschaftsmalerei, die Fotografie im 19. Jahrhundert oder die Aktmalerei knapp und übersichtlich dargestellt. Zahlreiche Bildbeschreibungen lenken den Blick auf das einzelne Kunstwerk und geben einen Anstoß zum „aktiven" Sehen. Abbildungen gewährleisten die Veranschaulichung des Textes und trainieren das optische Gedächtnis. Farbversionen einiger Werke stehen zum Download zur Verfügung. Behandelte Kunstrichtungen: Frühchristliche Kunst bis zum Rokoko Klassizismus, Vorromantik und Romantik Realismus und Ideenmalerei Impressionismus, Symbolismus und Jugendstil Klassische Moderne, Dadaismus, Surrealismus Pittura Metafisica Konstruktivismus, Suprematismus Das Bauhaus, Neue Sachlichkeit Postmoderne und Dekonstruktivismus , Kühlventilatoren > Kühlerkomponenten , Auflage: Nachdruck der Auflage von 2009, Erscheinungsjahr: 201202, Produktform: Kartoniert, Titel der Reihe: STARK-Verlag - Abitur- und Prüfungswissen##, Autoren: Pfeuffer, Barbara, Auflage/Ausgabe: Nachdruck der Auflage von 2009, Seitenzahl/Blattzahl: 304, Abbildungen: Mit Abb., Keyword: Abituraufgaben; Abiturprüfung; Abiturstoff; Abiturvorbereitung; Allgemeine Hochschulreife; Basiswissen; Berufliche Oberschule; Berufliches Gymnasium; BOS; Erklärung; Erläuterung; Fachabitur; Facharbeit; Facharbeit schreiben; FOS; Gesamtschule; Grundkurs; Grundwissen; Gymnasium; Klausur; Kompendium; Lehrplan plus; Leistungskurs; Lernen; Lernhilfe; Nachhilfe; Nachschlagen; Oberstufe; Präsentation; Prüfung; Prüfungsaufgaben; Prüfungsinhalt; Prüfungsstoff; Prüfungsvorbereitung; Referat; Sek II; Sekundarstufe 2; Überblick; Verständnis; Verstehen; Vortrag halten; wiederholen; Wiederholung; Zusammenfassung; Zusammenhänge, Fachschema: Kunstunterricht / Lernhilfe, Abiturwissen~Design~Kunsterziehung~Kunstunterricht~Farbfotografie~Fotografie~Photo~Photographie~Gebrauchsgrafik~Grafik / Gebrauchsgrafik~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Bildungsmedien Fächer: Kunst, Bildende Kunst, Fachkategorie: Unterricht und Didaktik: Lehrbücher~Kunstformen~Kunst: Themen und Techniken~Fotografie~Industriedesign, Produktdesign, Werbegrafik~Architektur, Region: Deutschland, Bildungszweck: für das Studium zu Hause, Privatunterricht~für die Sekundarstufe II~Lehrbuch, Skript~Prüfungstrainingsmaterial~Für die Gesamtschule~Für das Gymnasium~Für das berufliche Gymnasium~Für das berufliche Oberstufengymnasium, Thema: Optimieren, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Lernhilfen/Abiturwissen, Fachkategorie: Unterricht und Didaktik: Kunst und Design, Thema: Verstehen, Schulform: ABI GES GYM, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Länge: 229, Breite: 164, Höhe: 18, Gewicht: 487, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarstufe II, Gesamtschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 37714325,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
-
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **
-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
Ähnliche Suchbegriffe für Fehlbetrag
-
Malerei, Fotografie, Film, Sachbücher von Laszlo Moholy-NagyDas Buch "Malerei, Fotografie, Film" von Laszlo Moholy-Nagy ist ein bedeutendes Werk der Avantgarde, das die Entwicklung der modernen Kunst massgeblich beeinflusst hat. In diesem Faksimile wird Moholy-Nagys innovative Herangehensweise an die Kunst dokumentiert, die um 1925 begann, als er die traditionelle Malerei hinter sich liess und sich dem "Zeichnen mit Licht" zuwandte. Er experimentierte mit neuen fotografischen Techniken und stellte die konventionelle Perspektive in Frage. Moholy-Nagy träumte von Apparaten, die die Welt aus verschiedenen Blickwinkeln erfassen können, und seine Visionen sind in vielen seiner Fotografien und Kunstwerke erkennbar. Dieses Buch ist nicht nur eine Hommage an einen der einflussreichsten Künstler des 20. Jahrhunderts, sondern auch ein wertvoller Beitrag zur Diskussion über die Rolle der Technik in der Kunst.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **
-
Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
-
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.